Karavanlarda Motorlu Taşıtlar Vergisi
Motokaravan ve çekme karavanların MTV yönünden ayrımı, vergi hesabında kullanılan bilgiler ve ödeme dönemleri.
Motorlu karavanların vergilendirilmesi
Motorlu Taşıtlar Vergisi, vergi kapsamına giren ve ilgili sicillerde kayıtlı motorlu taşıtlar üzerinden hesaplanır. Motorlu karavanlar, Gelir İdaresi Başkanlığının 2026 MTV rehberinde (II) sayılı tarife kapsamında sayılır. Tutarın belirlenmesinde ilgili tarife dilimi ile aracın teknik ve tescil bilgileri dikkate alınır.
Çekme karavan ile farkı
Çekme karavan motoru olmayan bir römork niteliğindedir. Motorlu karavanla aynı vergi kaleminde değerlendirilmesi doğru değildir. Çekme karavanın tescil ve diğer idari yükümlülükleri, MTV yükümlülüğünden ayrı olarak incelenmelidir.
Vergi tutarı ve ödeme
MTV tutarları yıllara göre güncellenir. Motor hacmi, yaş ve ilgili tarife kapsamındaki diğer ölçütler ödenecek vergiyi etkileyebilir. Kesin tutar araç bilgileriyle Gelir İdaresi Başkanlığının sorgulama ve ödeme sisteminden öğrenilir.
MTV genel olarak ocak ve temmuz dönemlerinde iki taksit hâlinde ödenir; özel durumlar ve güncel takvim için GİB duyuruları esas alınır.
Resmî kaynak
2026 yılına ait tarifeler ve açıklamalar GİB Motorlu Taşıtlar Vergisi Rehberi ile yayımlanmıştır: https://www.gib.gov.tr/. Vergi sınıfı belirlenirken aracın ruhsattaki cinsi kontrol edilir.
Karavan Modelleri
Tüm modeller →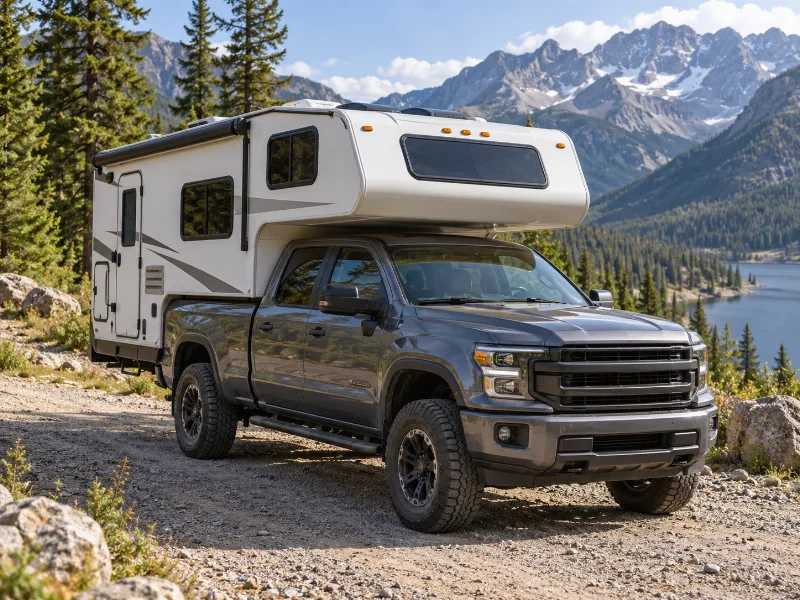
Pick-Up Camper
Pick-up aracın yük kasasına yerleştirilen ve aracı kompakt bir yaşam alanına dönüştüren taşınabilir karavan ünitesidir.
İncele →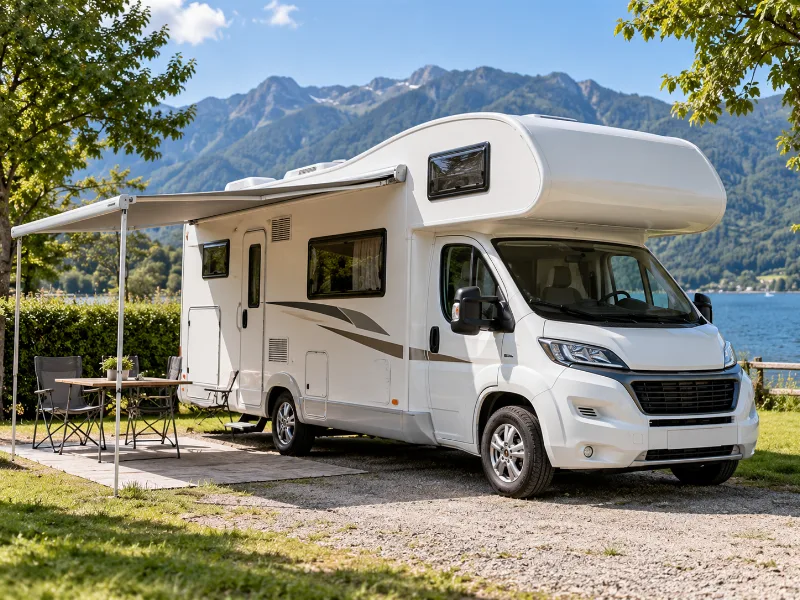
Alkovenli Karavan
Sürücü kabininin üzerinde belirgin bir yatak bölümü bulunan, özellikle geniş uyuma kapasitesiyle öne çıkan motokaravan türüdür.
İncele →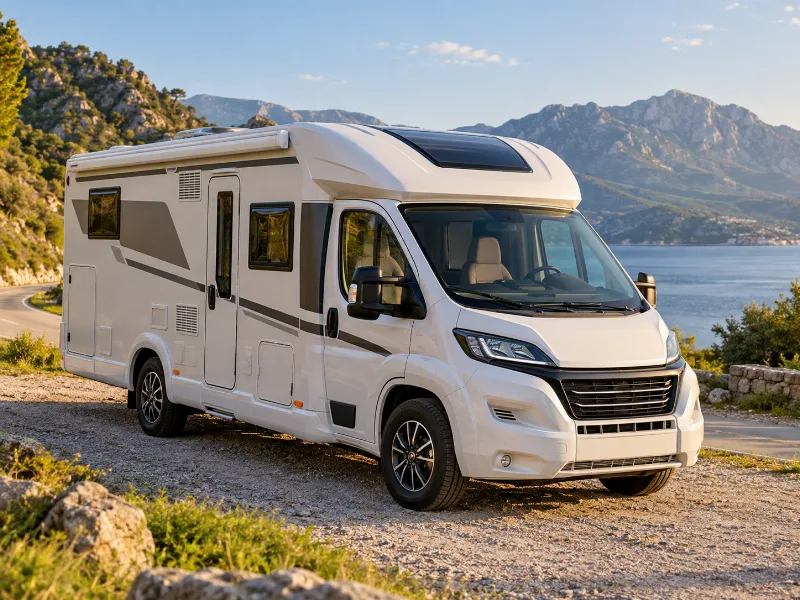
Yarı Entegre Karavan
Orijinal sürücü kabininin korunduğu, arka bölümüne özel karavan yaşam gövdesi eklenen motorlu karavan türüdür.
İncele →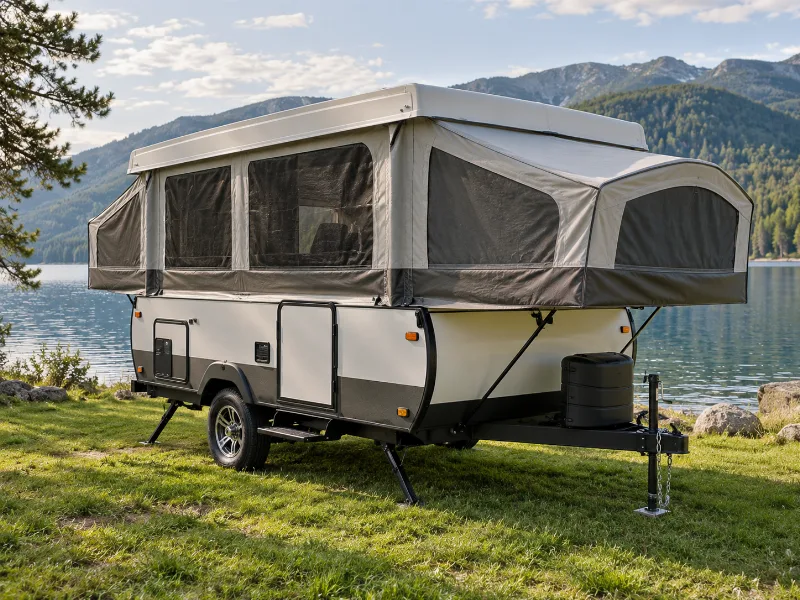
Pop-Up Karavan
Yolculuk sırasında kompakt kalan, kamp noktasında tavanı veya gövdesi açılarak yaşam alanı büyütülen karavan türüdür.
İncele →İlgili içerikler
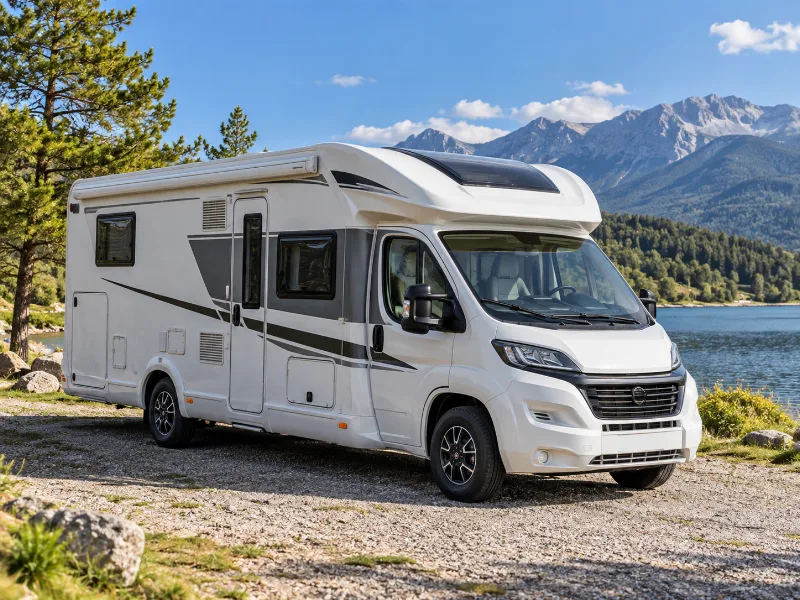
Motokaravan
Motor, sürüş bölümü ve yaşam alanının aynı araç üzerinde bulunduğu motorlu karavanların genel adıdır.
Karavanlarda Vergi ve Motorlu Taşıtlar Vergisi (MTV)
Motorlu karavanlarda MTV hesabı, çekme karavanlarla farklar ve vergi kontrolünde dikkat edilecek noktalar.
Karavan Sigortası
Motokaravan ve çekme karavanlarda zorunlu trafik sigortasının nasıl uygulandığını ve isteğe bağlı kasko teminatlarının hangi amaçla kullanıldığını açıklayan rehber.
Motokaravan ve Çekme Karavan Hız Sınırları
Motorlu ve çekme karavanlarda hız sınırlarını belirleyen araç sınıfı, yol türü ve römork bağlantısı.
Karavan Satışında Noter İşlemleri ve Devir Süreci
İkinci el karavan alım satımında ruhsat, şasi kontrolü, noter devri ve ödeme güvenliği için temel rehber.
Karavan Muayenesi
Motokaravan ve tescile tabi çekme karavanların araç muayenesine ilişkin temel kuralları, muayene periyotlarını ve kontrol edilmesi gereken belgeleri açıklayan rehber.