Karavanlarda Vergi ve Motorlu Taşıtlar Vergisi (MTV)
Hangi karavan için MTV söz konusu?
Motorlu karavan ile çekme karavanın vergi bakımından aynı kategoride olduğu varsayılmamalıdır. Motorlu karavan kendi motoru olan ve tescil belgelerinde ilgili taşıt sınıfı bulunan bir araçtır. Motorlu Taşıtlar Vergisi Kanunu kapsamında motorlu karavanlara yönelik tarife bulunmaktadır. Çekme karavan ise kendi tahrik motoruna sahip olmayan bir römork türüdür. Çekme karavanın tescili, muayenesi ya da sigorta yükümlülüğü ile yıllık MTV yükümlülüğü birbirinden ayrı konulardır.
Vergi nasıl belirlenir?
Motorlu karavan için ödenecek MTV, aracın mevzuatta hangi sınıfta yer aldığına ve ilgili tarife ölçütlerine göre belirlenir. Gelir İdaresi Başkanlığının 2026 yılı rehberinde panel van ve motorlu karavanlar (II) sayılı tarifede ayrıca gösterilir. Bu bölümde motor silindir hacmi ve araç yaşı gibi unsurlar kullanılır. Ruhsatta görünen araç tanımı yanlış yorumlanırsa çevrim içi hesapla resmî tahakkuk arasında fark çıkabilir.
Dönüşüm sonrası durum
Bir panel vanın karavana dönüştürülmesi, yalnızca içine yatak ve dolap koymakla tescil türünün değiştiği anlamına gelmez. Dönüşüm için gerekli teknik uygunluk ve tescil işlemleri tamamlandığında vergi sınıflandırması da etkilenebilir. Mevcut ruhsat kayıtlarını ve Gelir İdaresi sistemindeki tahakkuku birlikte kontrol etmek gerekir. Araç alırken satıcının verdiği eski MTV tutarını geleceğe dönük değişmez bir maliyet kabul etmeyin.
Ödeme ve borç kontrolü
MTV tutarları yıllara göre değişir. Bu nedenle sabit bir tutar üzerinden bütçe oluşturmak yerine ilgili yılın yayımlanmış tarifesi kullanılmalıdır. Vergi borcu sorgulaması ve ödeme için Gelir İdaresi Başkanlığı kanalları tercih edilmelidir. İkinci el alım öncesinde vergi borcu ve tescil bilgileri kontrol edilerek devir işlemini etkileyebilecek durumlar araştırılmalıdır.
Güvenilir kaynak ve maliyet planlaması
2026 MTV tutarları için 58 Seri No.lu Motorlu Taşıtlar Vergisi Genel Tebliği ile Gelir İdaresi Başkanlığının güncel rehberi esas alınabilir. Karavan bütçesini hesaplarken yalnızca MTV değil muayene, trafik sigortası, varsa kasko, bakım ve kullanım giderleri de ayrı kalemler olarak ele alınmalıdır. Vergisel nitelendirmede tereddüt varsa ruhsat bilgileriyle yetkili vergi idaresine başvurulmalıdır.
Ruhsattaki sınıflandırma neden belirleyicidir?
Vergi hesabında aracın ticari ilandaki adı yerine resmî tescil niteliği esas alınır. Aynı dış görünüşe sahip iki aracın kullanım amacı, azami ağırlığı veya tescil kategorisi farklı olabilir. Bu nedenle tahmini MTV tutarı hesaplanırken öncelikle ruhsattaki araç cinsi, yaş ve ilgili teknik bilgiler kontrol edilmelidir. Satın alma aşamasında satıcının geçmişte ödediği vergi tutarı yol gösterse de ilerleyen yılın tarifesi ve tescil değişikliği ayrıca değerlendirilmelidir.
Dönüştürülmüş araçlarda dikkat edilmesi gerekenler
Panelvan veya minibüsten karavana dönüşen bir aracın iç donanımının tamamlanması, bütün resmî kayıtlarının kendiliğinden güncellendiği anlamına gelmez. Tadilatın teknik uygunluğu, onay süreci ve yeni tescil bilgilerinin tamamlanması, vergi durumunun doğru anlaşılmasını sağlar. Araç mevcut ruhsatında farklı bir tür olarak görünüyorsa sadece dışarıdan bakarak hangi tarifenin uygulanacağını söylemek doğru değildir. Dönüşüm masrafları planlanırken bu idari süreçlerin maliyetleri ve olası zaman kaybı hesaba katılmalıdır.
Yıllık maliyet planı nasıl hazırlanır?
MTV tek maliyet kalemi değildir. Poliçe, muayene, bakım, lastik, park alanı, akaryakıt ve geçiş ücretleri de toplam sahip olma giderini oluşturur. Motorlu ve çekme karavan seçenekleri karşılaştırılırken yalnızca satın alma fiyatına odaklanmak yanıltıcı olabilir. Güncel vergi tutarları için Gelir İdaresi Başkanlığının yayımladığı tarife ve sorgulama hizmetleri esas alınmalı; kişisel araç bilgilerinin etkisi ayrıca dikkate alınmalıdır. Belirsizlik varsa ruhsatla birlikte vergi dairesinden açıklama istemek daha güvenilir olur.
Güncel tarife yıldan yıla değişebildiği için hesaplamanın hangi vergi dönemine ait olduğu mutlaka yazılmalıdır. İnternette bulunan eski tablolar araç için yanlış bir maliyet beklentisi oluşturabilir. Kesin tutar ancak güncel tarife ve aracın kayıtları birlikte değerlendirilerek belirlenebilir.
Karavan Ekipmanları
Ekipmanları İncele →
Karavan Elektrik Bağlantı Kablosu
Karavanı kamp alanı veya harici şebeke elektriğine güvenli şekilde bağlamak için kullanılan uygun kesitli ve bağlantı tipine sahip elektrik kablosudur.
İncele →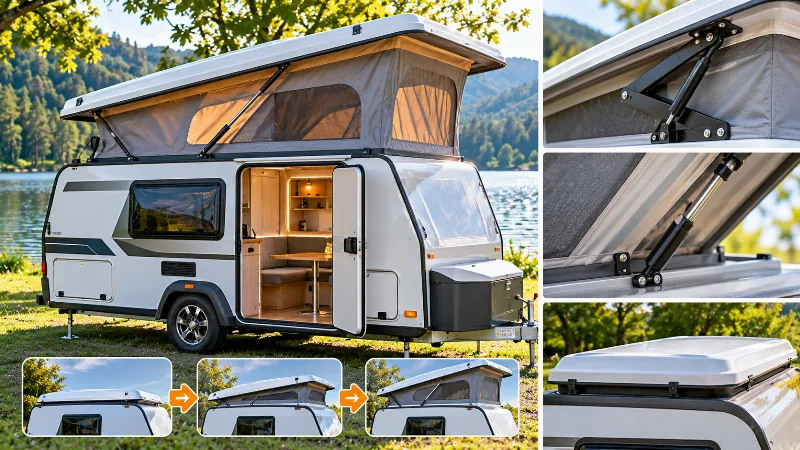
Pop-Up Karavanlarda Açılır Tavan Mekanizmaları
Açılır tavanlı karavanlarda kullanılan kaldırma sistemleri, kumaş bölümler ve bakım noktaları.
İncele →
Karavan Periyodik Bakımı
Karavanın elektrik, su, gaz, lastik, fren, gövde ve bağlantı sistemlerinin belirli aralıklarla kontrol edilmesini kapsayan genel bakım rehberi.
İncele →
Karavan Tentesi Ölçüsü Nasıl Belirlenir?
Karavan tentesi seçiminde gövde uzunluğu, montaj alanı, açılım mesafesi ve bağlantı noktalarının ölçülmesi.
İncele →İlgili içerikler
Karavanlarda Motorlu Taşıtlar Vergisi
Motokaravan ve çekme karavanların MTV yönünden ayrımı, vergi hesabında kullanılan bilgiler ve ödeme dönemleri.
Yurt Dışından Türkiye’ye Karavan Getirme Şartları
Yabancı plakalı karavanla Türkiye’ye girişte geçici ithalat, ikamet koşulları ve kullanım sınırları.
Karavan Satışında Noter İşlemleri ve Devir Süreci
İkinci el karavan alım satımında ruhsat, şasi kontrolü, noter devri ve ödeme güvenliği için temel rehber.
Yurt Dışından Çekme Karavan Getirme Süreci
Yurt dışından çekme karavan ediniminde ithalat, gümrük, uygunluk ve Türkiye’de tescil aşamaları.
Karavan Sigortası
Motokaravan ve çekme karavanlarda zorunlu trafik sigortasının nasıl uygulandığını ve isteğe bağlı kasko teminatlarının hangi amaçla kullanıldığını açıklayan rehber.
Karavanlarda Yolcu Taşıma ve Emniyet Kemeri Kuralları
Motorlu ve çekme karavanda seyir sırasında yolcu taşınması, koltuk onayı ve emniyet kemeri kuralları.